ESRS 2.0: CSRD-konforme Wesentlichkeitsanalyse
Wo starten beim ESG-Reporting?
Die CSRD sieht hierfür eine Wesentlichkeitsanalyse vor, deren Anforderungen in den European Sustainability Reporting Standards (ESRS) festgelegt sind. Betrachtet werden die wesentlichen Auswirkungen des Unternehmens auf Mensch und Umwelt (Impact-Perspektive) sowie wesentliche Risiken und Chancen, die sich aus Nachhaltigkeitsthemen für das Unternehmen ergeben (finanzielle Perspektive). Gemeinsam bilden sie das Prinzip der „doppelten Wesentlichkeit“.
Was sich mit den überarbeiteten ESRS ändert
Im Juli 2026 hat die EU-Kommission eine verschlankte Fassung der ESRS verabschiedet. Für die Wesentlichkeitsanalyse bedeutet das:
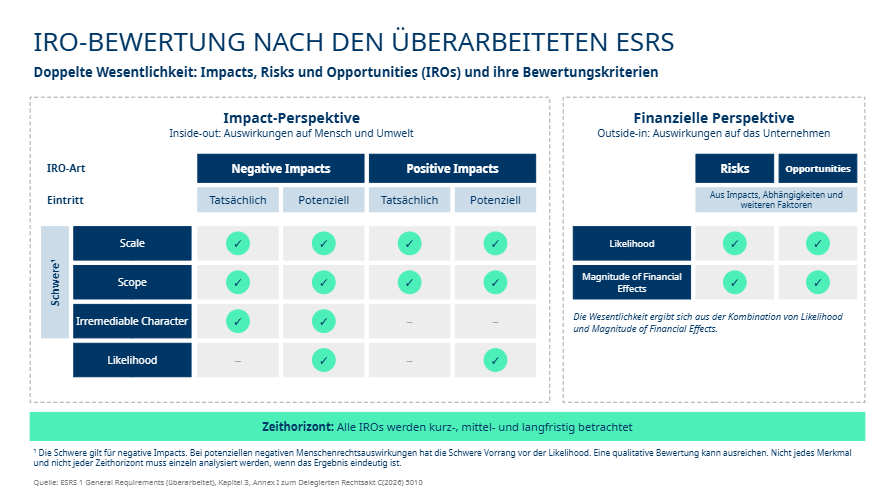
- Top-down reicht aus: Ausgangspunkt sind Geschäftsmodell, Strategie und Wertschöpfungskette, nicht mehr jedes Thema muss von Grund auf gescreent werden
- Informationswesentlichkeit: Berichtet werden nur entscheidungsrelevante Angaben, freiwillige Zusatzinformationen müssen klar gekennzeichnet sein
- Flexible Themenliste: ESRS 1 Appendix A dient als Referenz, nicht als Pflichtraster, unternehmensspezifische Gegebenheiten sind zu berücksichtigen
- Klarere Bewertungslogik: Geregelt ist, wie Maßnahmen in die Bewertung einfließen (Brutto vs. Netto) und was als positive Auswirkung zählt
- Weniger Nachweiszwang: Kein Scoring-Modell vorgeschrieben, entscheidend ist eine nachvollziehbare Begründung
- Flexible Granularität: Berichtsebene Thema, Unterthema oder IRO, sofern die wesentlichen Sachverhalte verständlich dargestellt werden
- Jährliche Überprüfung: Aktualisierung nur bei wesentlichen Änderungen in Geschäftsmodell, Struktur oder Umfeld
Vorgehen der Wesentlichkeitsanalyse
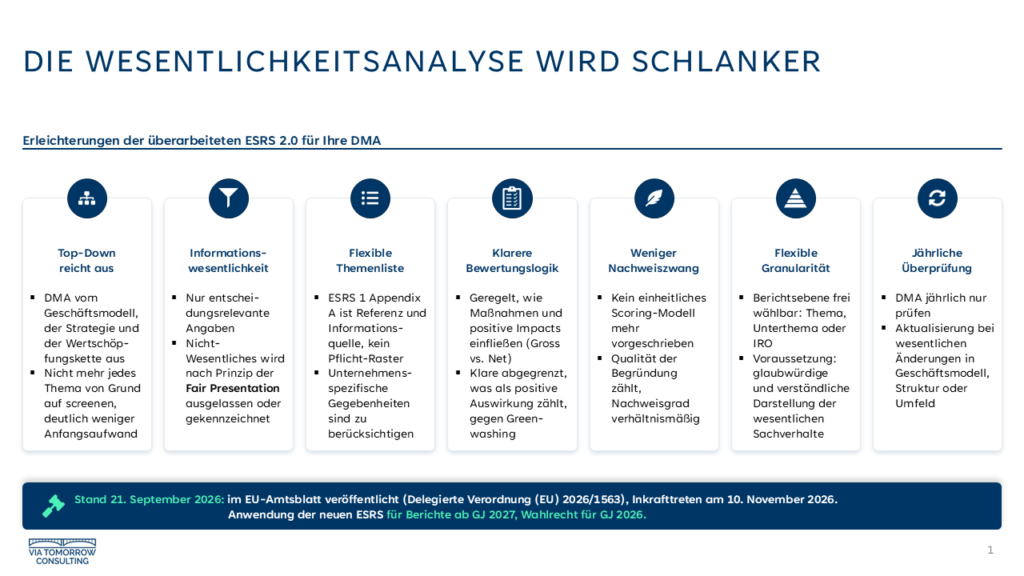
Ausgangspunkt ist ein fundiertes Verständnis von Geschäftsmodell, Strategie, Standorten und Wertschöpfungskette. Auf dieser Basis werden Themen als klar wesentlich, klar unwesentlich oder uneindeutig eingestuft. Nur uneindeutige Themen werden auf Ebene einzelner Impacts, Risks und Opportunities (IROs) bewertet.
Bewertung der IROs
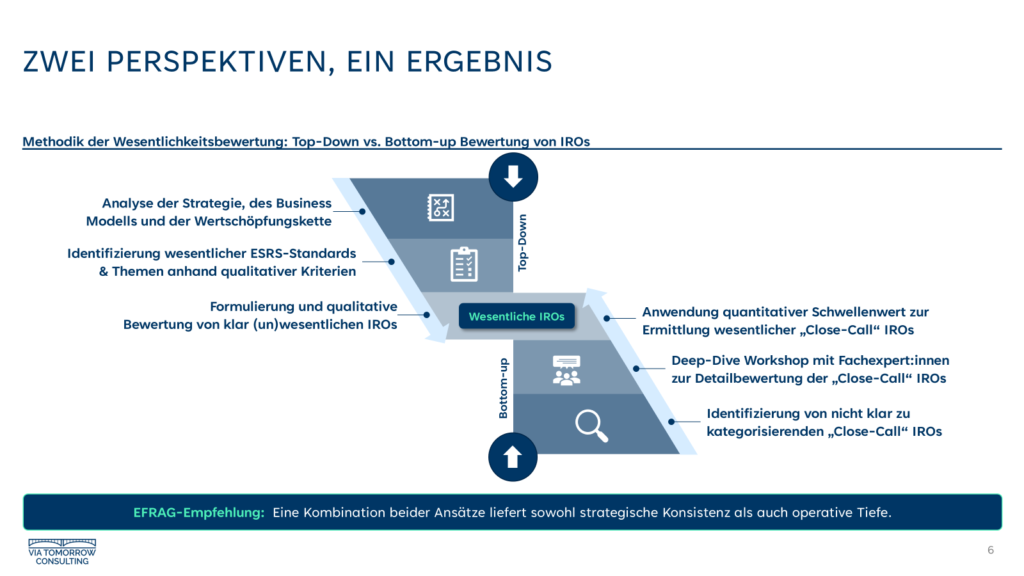
- Negative Impacts: Schwere aus „Scale“, „Scope“ und „Remediability“, bei potenziellen Impacts zusätzlich „Likelihood“
- Positive Impacts: „Scale“ und „Scope“, bei potenziellen Impacts zusätzlich „Likelihood“
- Risks und Opportunities: „Likelihood“ und „Magnitude of Financial Effects“
Neben Einschätzungen von Expert:innen ist für die Impact-Perspektive die Sicht betroffener Stakeholder wichtig. Hierfür können Ergebnisse bestehender Sorgfaltspflichtprozesse genutzt werden. NGOs oder Gewerkschaften können stellvertretend für Betroffene herangezogen werden.
Sonderfall: Positive Auswirkungen
Die überarbeiteten ESRS grenzen klarer ab, was als positive Auswirkung gilt:
- Keine positive Auswirkung: die Einhaltung gesetzlicher Vorgaben sowie Maßnahmen, die eigene negative Auswirkungen verhindern, mindern oder beheben
- Positive Auswirkung: Beiträge der eigenen Geschäftstätigkeit, Produkte oder Dienstleistungen, etwa zur Minderung negativer Auswirkungen Dritter, mit denen das Unternehmen nicht verbunden ist
- Positive und negative Impacts werden getrennt bewertet und nicht miteinander verrechnet
Vom Ergebnis zum Bericht
Die Analyse zeigt, welche Themen wesentlich sind. Was genau berichtet wird, bestimmt anschließend das Prinzip der Informationswesentlichkeit: Für jedes wesentliche Thema wird Datenpunkt für Datenpunkt geprüft, ob die Angabe für die Entscheidungen der Berichtsadressaten relevant ist. Daran schließen sich in der Praxis an:
- Auswahl der wesentlichen Datenpunkte gemäß ESRS
- Gap-Analyse zur aktuellen Datenverfügbarkeit
- Aufbau von Datenerfassungsprozessen und Verantwortlichkeiten
Über nicht wesentliche Informationen wird nicht berichtet. Bei wesentlichen Themen werden Richtlinien, Maßnahmen, Kennzahlen und Ziele dargestellt.
Sonderregelung 2026
Die überarbeiteten ESRS gelten für Geschäftsjahre ab 2027. Für 2026 können Unternehmen sie bereits anwenden oder bei der bisherigen Fassung bleiben und einzelne Erleichterungen nutzen.
Stand: Oktober 2026
Wesentlichkeitsanalysen im DAX-40: der Status Quo
Wie bereit sind die größten börsennotierten Unternehmen Deutschlands bereits in puncto CSRD-konforme Wesentlichkeitsanalyse? Wir haben uns die aktuellen Wesentlichkeitsanalysen aller DAX40-Unternehmen angeschaut – und noch erstaunliche Lücken aufgedeckt.
Via Tomorrow - Ihre Wahl für eine CSRD-konforme Wesentlichkeitsanalyse
Unser Ansatz zur Wesentlichkeitsanalyse zeichnet sich durch außerordentliche Effizienz, sorgfältige Dokumentation und die Flexibilität aus, sich relevanten Vorgaben wie z.B. Richtlinienvorschlägen der EFRAG anzupassen – selbst wenn diese sich noch im Entwurfsstadium befinden. Wir greifen auf Ihre individuellen Voraussetzungen und Vorarbeiten im Unternehmen zurück und entwickeln einen maßgeschneiderten Ansatz, der höchsten Qualitätsansprüchen gerecht wird.
Pragmatisch und effizient
Mit uns kommen Sie auf direktem Weg zum Ziel: Schlanke Prozesse, enge Abstimmung und Fokus auf die relevanten Aspekte sind bei uns maßgeblich bei der Durchführung einer Wesentlichkeitsanalyse.
Ausführlich dokumentiert
Wir arbeiten sauber und strukturiert und halten uns eng an die Parameter der ESRS. Jeder Schritt wird sorgfältig festgehalten, damit der gesamte Wesentlichkeitsprozess der abschließenden Berichtsprüfung standhält.
Anpassungsfähig und schnell
Wir kennen den aktuellen Stand der Regulatorik und haben noch ausstehende Änderungen und Spezifizierungen im Blick – und sind flexibel, unser Vorgehen schnell an relevante Neuerungen anzupassen.
ESG lebt vom Dialog
Sprechen wir gemeinsam darüber, wie Sie ESG in Ihrem Unternehmen stärken, weiterdenken und für die Zukunft aufstellen können.
Ich freue mich auf unseren Austausch!
Weitere Informationen zur Verarbeitung personenbezogener Daten finden sich in der Datenschutzerklärung.